국장 곱버스 ETF에 그리드 매매를 붙여 2개월 분봉으로 돌리자 순자산이 +19.65%였습니다.
같은 규칙을 10년 일봉으로 넓히자 −54.5%였습니다.
같은 10년 동안 곱버스 자체는 −99.0%였습니다.
이 글의 수치는 백테스트 스크립트가 만들었습니다. 해석과 판단은 제가 썼습니다.
롱과 숏을 같이 돌려 보자는 생각
제 KORU 그리드 봇은 값이 오르내릴 때 생기는 차익을 현금으로 만듭니다.
규칙은 KORU 그리드 글에 적었습니다.
8월 8일 새벽 그 구조를 두고 남긴 말입니다.
고민을 해봤는데 우리의 시스템이 순자산 증식에 있지 않고 위 아래 움직임에서 발생한 수익을 빼서 쓰는 구조라면 롱과 숏이 동시에 돌아가도 사실 큰 문제가 없지 않을까 싶은데 넌 어떻게 생각해?
숏을 롱의 10~20% 정도 규모로 한번 해볼까 싶어서
숏 쪽 후보는 코스피200 선물을 거꾸로 두 배 따라가는 KODEX 200선물인버스2X였습니다.
당시 주가가 97원이라 호가 한 칸인 1원이 1.03%였습니다.
그리드 설정은 당시 KORU와 같게 두었습니다.
고점 대비 낙폭 0~80%를 25칸으로 나누고 칸마다 3% 오르면 그 칸을 매도합니다.
2개월 분봉은 조건 넷 중 셋을 넘었다
시드 10만 원으로 6월 8일부터 8월 7일까지 44거래일을 돌렸습니다.
1분봉 17,160개를 썼고 주문은 지정가로 두었습니다.
결과를 보기 전에 조건 넷을 정했습니다.
1. 순자산이 그대로 보유한 것보다 나을 것
2. 시장가로 매매해도 플러스일 것
3. 매도되지 않은 칸이 25칸의 절반을 넘지 않을 것
4. 2개월 한 구간만으로는 채택하지 않을 것
앞의 세 조건은 모두 넘었습니다.
시장가로 매매하면 왕복마다 1틱을 내서 순자산이 +4.01%로 줄었지만 플러스였습니다.
97원에서 호가 한 칸인 1원만 먹고 빠져도 수수료는 그 이익의 2.9%였습니다.
비용은 수수료가 아니라 시장가로 낼 때의 1틱이었습니다.
넷째 조건 때문에 창을 넓혔습니다.
10년 일봉으로 넓히자 순자산 −54.5%
2016년 9월부터 2026년 8월까지 일봉 2,423일에 같은 규칙을 돌렸습니다.
10년 동안 곱버스는 9,815원에서 97원이 됐습니다.
| 2개월 분봉 | 10년 일봉 | |
|---|---|---|
| 기간 | 2026년 6~8월 · 44거래일 | 2016년 9월 ~ 2026년 8월 · 2,423거래일 |
| 곱버스 그대로 보유 | −6.7% | −99.0% |
| 그리드 순자산 | +19.65% | −54.5% |
| └ 실현 현금 | +26.6% | +16.2% |
| └ 매도되지 않은 칸의 평가손 | −6.95% | −70.7% |
| 25칸 중 매도되지 않은 칸 | 9칸 | 18칸 |
현금이 나오는 것과 돈을 버는 것은 달랐습니다.
해마다 10만 원으로 새로 시작해 돌리면 종목이 내린 일곱 해(2026년은 8월까지) 중 여섯 해는 그리드도 잃었습니다.
종목이 −9.2%였던 2021년에만 그리드가 +4.3%였습니다.
종목이 오른 세 해에는 그리드가 +5.0~7.1%였습니다.
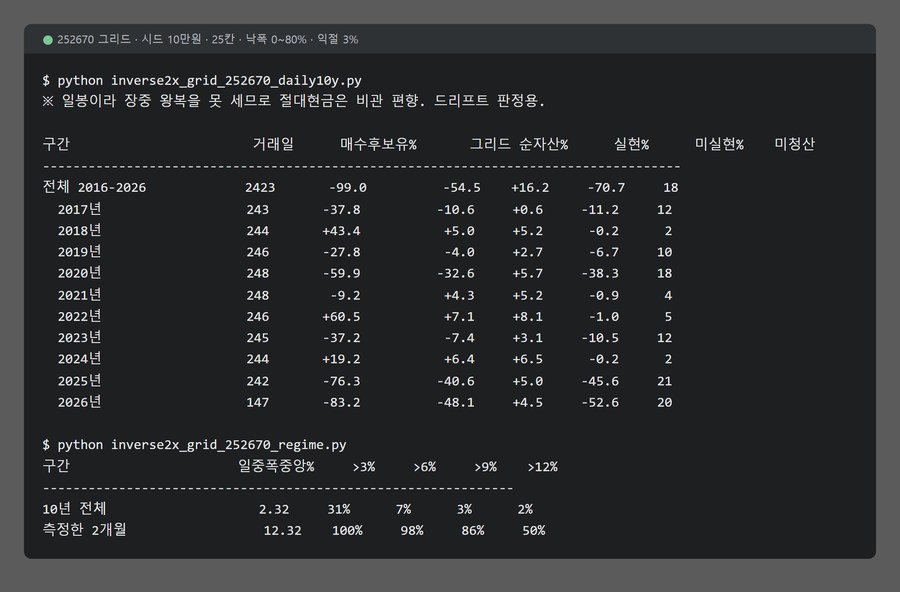
10년 쪽은 일봉이라 하루 안에서 일어난 매매 왕복을 세지 못합니다.
그래서 실현 현금은 실제보다 적게 잡힙니다.
매도되지 않은 칸의 평가손은 이와 상관이 없습니다.
2개월은 매일 칸이 돌 만큼 흔들린 구간이었다
그리드는 값이 3% 되오를 때마다 칸 하나를 매도해 현금을 만듭니다.
하루 고가와 저가 차이가 3%에 못 미치는 날에는 그날 안에서 칸이 돌지 않습니다.
측정한 2개월은 하루 폭의 중앙값이 12.32%였습니다.
10년 전체 중앙값은 2.32%로 익절 3%보다 좁았습니다.
하루 폭이 3%를 넘은 날은 2개월 동안 100%였고 10년 동안은 31%였습니다.
폭락과 반등이 겹친 7월 28일~8월 3일 한 주가 수익을 만든 것도 아니었습니다.
그 주의 기여는 −263원이었고 나머지 39거래일이 +19,909원을 냈습니다.
수익은 매일 크게 흔들린 두 달 전체에서 나왔습니다.
떨어진 칸이 다시 매도되지 않았다
그리드의 전제는 떨어진 값이 되돌아온다는 것입니다.
곱버스는 지수가 오르면 두 배로 내리고 매일 배율을 다시 맞추며 감쇠가 쌓입니다.
1편에서 다룬 드리프트와 감쇠가 같은 방향으로 겹칩니다.
그래서 떨어질 때 채운 칸이 되오르기 전에 값이 더 내려갔습니다.
그날 새벽 마지막에 남긴 말입니다.
숏은 한번 물리면 영원히 복구가 안 될 수도 있다는 게 무섭네
롱만 해야겠다 요즘 하락장이라 숏이 자꾸 끌렸는데 한계를 인정해야겠어
KORU만으로도 잘 돌아가고 있으니 욕심을 버릴 때가 온 거야
인버스 네 편을 마치며
1편 끝에 새 아이디어마다 세 겹 중 무엇을 줄이는지부터 묻는다고 적었습니다.
그리드는 셋 중 어느 것도 줄이지 않았습니다.
네 편 모두 한쪽을 풀면 다른 쪽이 막혔습니다.
짧게 들려면 때를 알아야 했고 추세 신호는 이미 빠진 뒤에 켜졌습니다.
늘 담아 두면 크게 잃은 밤은 막았지만 그 값을 9년 내내 치렀습니다.
되돌림을 거두려 하면 값이 되돌아오지 않았습니다.
인버스는 어느 봇에도 넣지 않았고 KORU 그리드는 롱 한쪽으로 계속 돌고 있습니다.
이 글은 제가 직접 재 본 기록이고 투자 권유가 아닙니다. 인버스는 제 봇에 넣지 않았습니다. 위 수치는 제 조건에서 잰 값이고 다른 기간과 다른 종목에서는 달라집니다.
관련 글: 3배 인버스 ETF: 16년 동안 역분할 10번, 짧게 들어도 어려운 이유 · 인버스 ETF 헤지: 크게 잃은 열흘은 막았지만 9년 중 8년은 안 담는 쪽이 나았다 · KORU 3배 레버리지 그리드 자동매매: 54일 420번 체결, 순수익 835달러의 규칙 · 이 블로그에 대해
'검증 노트' 카테고리의 다른 글
| 인버스 ETF 헤지: 크게 잃은 열흘은 막았지만 9년 중 8년은 안 담는 쪽이 나았다 (0) | 2026.09.17 |
|---|---|
| 인버스 ETF 타이밍: 데드크로스 뒤에 오른 것은 인버스가 아니라 3배 롱이었다 (0) | 2026.09.16 |
| 3배 인버스 ETF: 16년 동안 역분할 10번, 짧게 들어도 어려운 이유 (0) | 2026.09.16 |
| SOXL 하락장 매수 규칙: 4,144일 백테스트로 고른 숫자 두 개 (1) | 2026.09.06 |