인버스 ETF를 섞어 두었다면 제 종가베팅 봇이 크게 잃은 열흘은 거의 막을 수 있었습니다.
그런데 9년 전체로 넓히면 인버스를 담지 않은 쪽이 8년 동안 더 벌었습니다.
이 글의 수치는 백테스트 스크립트와 봇 장부가 만들었습니다. 해석과 판단은 제가 썼습니다.
종가베팅 첫 열흘
종가베팅 봇은 장 마감 무렵 섹터 ETF 다섯 개를 매수하고 다음 날 아침 시가에 매도합니다.
실계좌로 돌린 첫 열흘은 3승 7패, 누적 −8.92%였습니다.
열흘 동안의 손실은 사실상 이틀에서 나왔습니다.
8월 19일 아침에 −5.59%, 9월 2일 아침에 −3.70%였습니다.
그 이틀을 빼면 나머지 여드레는 수수료를 빼고 1,115원 이익이었습니다.
이틀 모두 다섯 종목이 한꺼번에 빠졌고 코스피200 ETF도 같은 시간에 −5.45%와 −3.11%였습니다.
종목을 나눠 담아도 시장이 통째로 빠지는 날은 피하지 못했습니다.
9월 2일 매도 직후에 남긴 말입니다.
종가베팅 오늘도 망했네
인버스를 담았다면 최근 국면에서 어떻게 됐을지 봐줘
인버스로 그 열흘은 막을 수 있었습니다
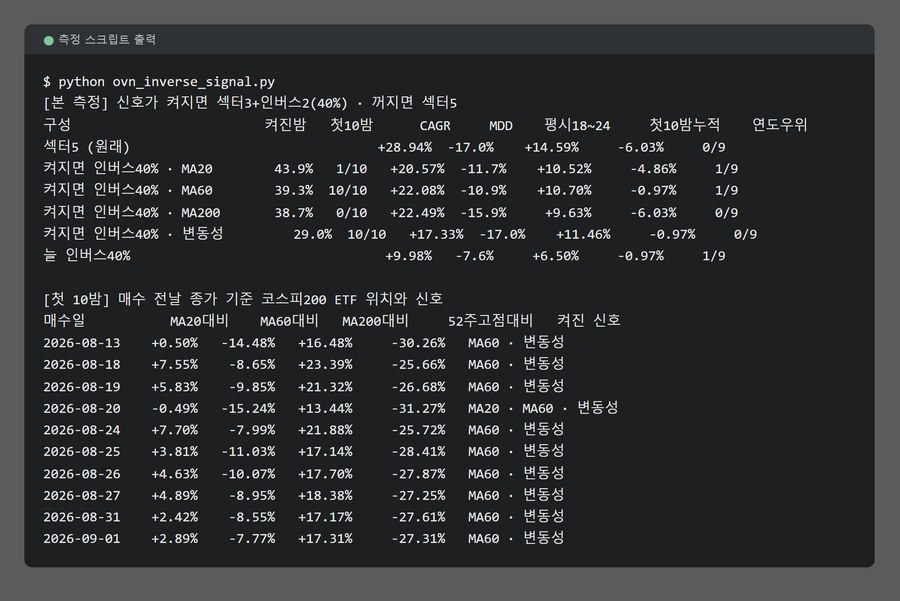
다섯 자리 중 두 자리를 인버스로 채웠다면 같은 열흘이 −6.03%에서 −0.97%로 줄어듭니다.
시장이 빠진 밤에 인버스가 오르면서 손실을 거의 상쇄했습니다.
−6.03%는 백테스트 규칙대로 돌린 값이라 실계좌 −8.92%와 다릅니다.
차이는 초반에 설정과 종목을 손으로 바꾼 몫입니다.
문제는 그런 열흘이 언제 올지 모른다는 것입니다.
인버스를 담을 때를 정하는 방법은 둘입니다.
하락 신호가 켜졌을 때 담거나 늘 담아 두는 것입니다.
하락 신호는 켜져 있었습니다
그 열흘 동안 코스피200 ETF는 6월 22일 고점보다 26~31% 아래에 있었습니다.
석 달 추세인 60일선보다도 아래였습니다.
60일선 아래로 내려가면 켜지는 신호는 7월 9일에 켜져 그 열흘 내내 켜져 있었습니다.
다만 신호가 켜졌을 때 코스피200 ETF는 이미 고점보다 21% 빠져 있었습니다.
더 긴 200일선으로 보면 아직 그보다 13~23% 위라서 신호가 켜지지 않았습니다.
9년으로 넓히면 안 담는 쪽이 나았습니다
신호는 그 열흘에만 켜지지 않고 9년 내내 켜졌다 꺼졌다 합니다.
그래서 2018년부터 1,380밤 전체로 견줬습니다.
| 인버스를 담는 방법 | 연평균 수익률 | 최대 낙폭 | 그 열흘 | 안 담은 쪽보다 나은 해 |
|---|---|---|---|---|
| 안 담음 | +28.94% | −17.0% | −6.03% | — |
| 60일선 신호가 켜지면 담음 | +22.08% | −10.9% | −0.97% | 9년 중 1년 |
| 늘 담음 | +9.98% | −7.6% | −0.97% | 9년 중 1년 |
두 방법 모두 그 열흘을 막았고 최대 낙폭도 줄였습니다.
대신 신호에 담으면 연평균 수익률이 6.87%p 줄었고 늘 담으면 3분의 1 수준으로 줄었습니다.
해마다 견주면 두 방법 모두 9년 중 8년은 안 담는 쪽이 나았습니다.
연평균 수익률을 최대 낙폭으로 나눈 칼마 비율로 보면 60일선 신호 쪽이 나아 보입니다.
원래는 1.70이고 60일선 신호에 담으면 2.03입니다.
그런데 원래 쪽 최대 낙폭 −17.0%는 2018년 1월부터 2020년 3월까지 이어진 한 번의 긴 하락이었습니다.
그다음으로 컸던 낙폭은 −10.7%로 60일선 신호 쪽 최대 낙폭 −10.9%와 거의 같습니다.
둘 다 2025년 봄의 같은 하락입니다.
3년씩 끊은 69구간으로 보면 60일선 신호 쪽 칼마 비율이 나은 구간은 46%였습니다.
최종 자산이 원래보다 많았던 구간은 하나도 없었습니다.
60일선은 이번 하락에 최적화한 값입니다.
200일선 신호는 그 열흘에 켜지지 않았고 변동성 신호는 최대 낙폭을 줄이지 못했습니다.
보험료가 비싼 까닭
인버스만 담으면 밤당 평균이 −0.1269%로 원래 바스켓의 +0.1670%를 거의 그대로 뒤집습니다.
한국 장이 닫힌 밤에는 미국 장이 열리고 밤새 보유하는 쪽이 그 시간의 위험을 떠안습니다.
저는 밤사이 수익을 그 위험을 떠안은 대가로 봅니다.
인버스는 같은 자리에 반대로 서서 그 대가를 받는 대신 냅니다.
그래서 보험료가 비싼 것은 운이 아니라 구조라고 생각합니다.
여기서 배운 것
인버스는 시장이 통째로 빠지는 밤을 막는 데는 맞는 도구였습니다.
다만 그 밤을 막는 값을 9년 내내 치러야 했습니다.
종가베팅에는 인버스를 넣지 않았습니다.
9월 17일까지 19밤, 9승 10패, 수수료를 빼고 −19,360원입니다.
다음 편은 인버스를 헤지가 아니라 매매 대상으로 돌린 기록입니다.
국장 곱버스에 그리드 매매를 붙였습니다.
이 글은 제가 직접 재 본 기록이고 투자 권유가 아닙니다. 인버스는 제 봇에 넣지 않았습니다. 위 수치는 제 조건에서 잰 값이고 다른 기간과 다른 종목에서는 달라집니다.
관련 글: 3배 인버스 ETF: 16년 동안 역분할 10번, 짧게 들어도 어려운 이유 · 인버스 ETF 타이밍: 데드크로스 뒤에 오른 것은 인버스가 아니라 3배 롱이었다 · 이 블로그에 대해
'검증 노트' 카테고리의 다른 글
| 인버스 ETF 타이밍: 데드크로스 뒤에 오른 것은 인버스가 아니라 3배 롱이었다 (0) | 2026.09.16 |
|---|---|
| 3배 인버스 ETF: 16년 동안 역분할 10번, 짧게 들어도 어려운 이유 (0) | 2026.09.16 |
| SOXL 하락장 매수 규칙: 4,144일 백테스트로 고른 숫자 두 개 (1) | 2026.09.06 |