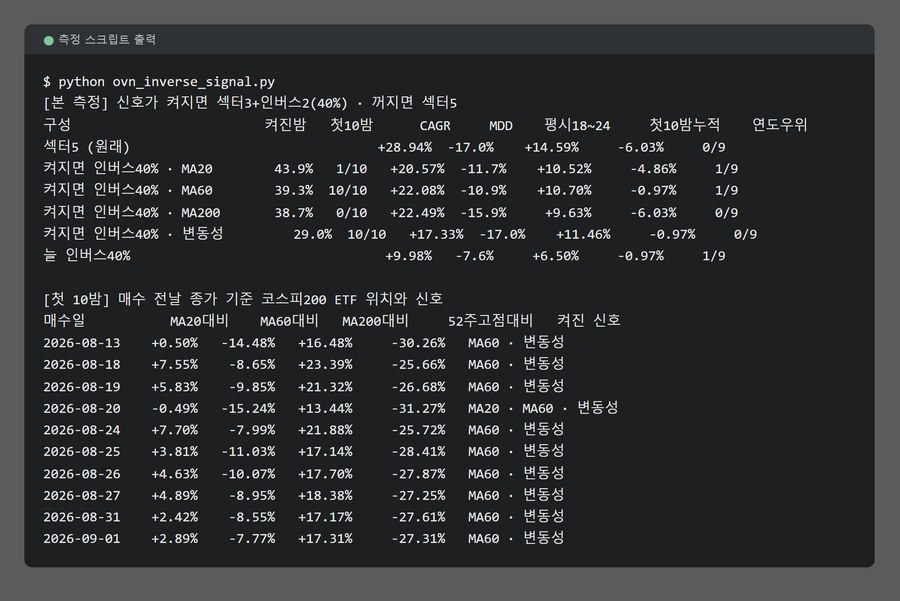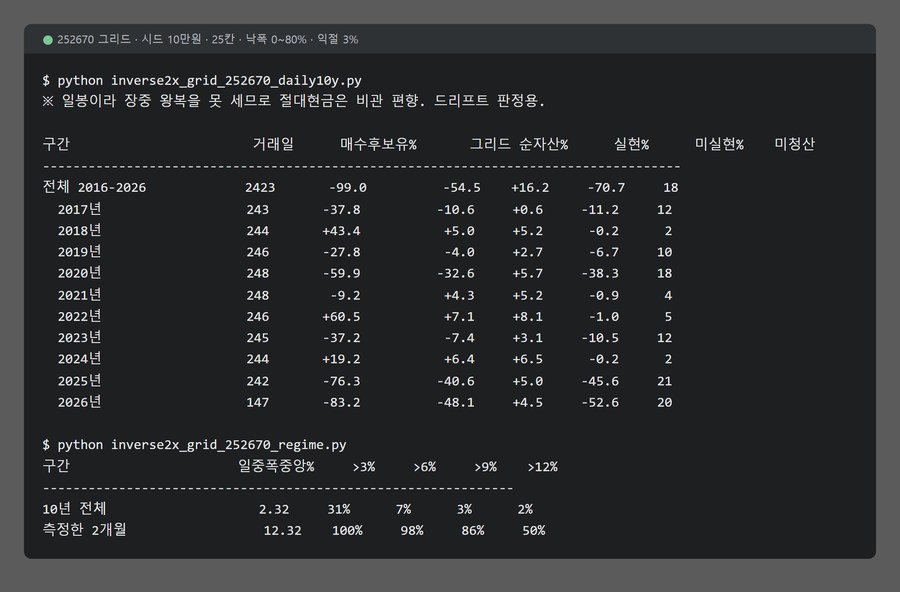

국장 곱버스 ETF에 그리드 매매를 붙여 2개월 분봉으로 돌리자 순자산이 +19.65%였습니다.같은 규칙을 10년 일봉으로 넓히자 −54.5%였습니다.같은 10년 동안 곱버스 자체는 −99.0%였습니다.이 글의 수치는 백테스트 스크립트가 만들었습니다. 해석과 판단은 제가 썼습니다.롱과 숏을 같이 돌려 보자는 생각제 KORU 그리드 봇은 값이 오르내릴 때 생기는 차익을 현금으로 만듭니다.규칙은 KORU 그리드 글에 적었습니다. 8월 8일 새벽 그 구조를 두고 남긴 말입니다.고민을 해봤는데 우리의 시스템이 순자산 증식에 있지 않고 위 아래 움직임에서 발생한 수익을 빼서 쓰는 구조라면 롱과 숏이 동시에 돌아가도 사실 큰 문제가 없지 않을까 싶은데 넌 어떻게 생각해?숏을 롱의 10~20% 정도 규모로 한번 해볼..